 Por Hector Acosta
El Senado aprobó por mayoría la iniciativa impulsada por el Gobierno provincial. Martín Olivero defendió la medida, que contempla refinanciaciones con condiciones especiales e incentivos fiscales para promover el consumo.
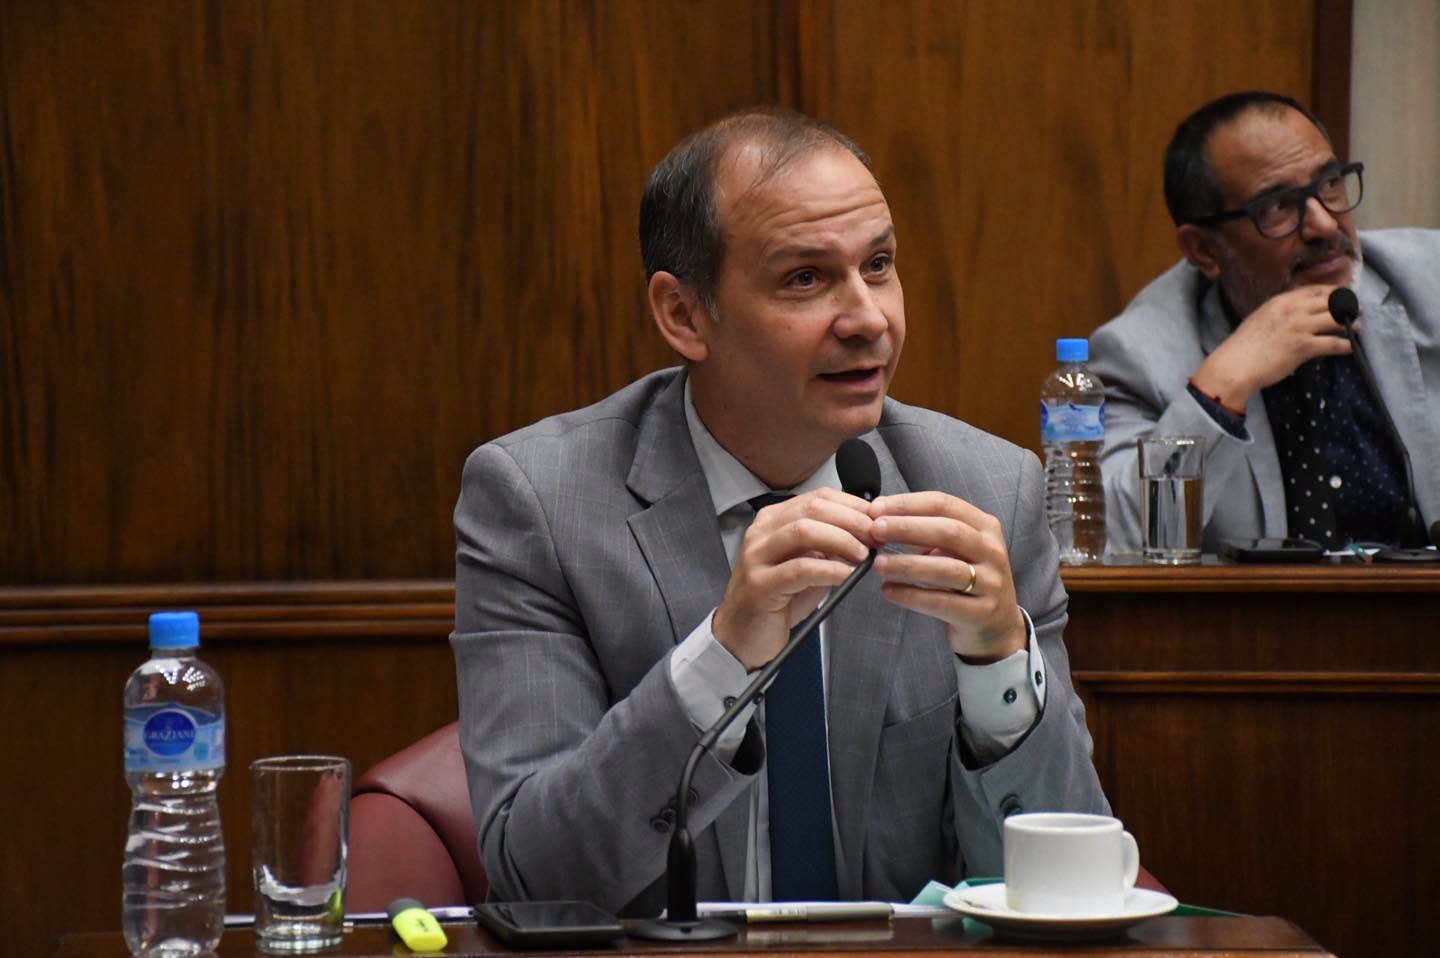
La ley de desendeudamiento familiar en San Luis fue aprobada por mayoría en el Senado provincial y establece dos programas destinados a mejorar las condiciones de pago de las familias endeudadas e incentivar el consumo. Durante el debate, el senador Martín Olivero, de Ahora San Luis, defendió la iniciativa impulsada por el Gobierno de Claudio Poggi y sostuvo que el Estado debe intervenir para ayudar a los hogares que atraviesan dificultades económicas.
«Es importante que el gobernador haya tomado la decisión de impulsarla porque el Estado no puede mirar para el otro lado cuando hay familias que están atravesando dificultades económicas», afirmó Olivero durante su intervención en el recinto.
El legislador describió la situación de familias que trabajan diariamente, pero que no siempre consiguen llegar a fin de mes. Según planteó, muchas tuvieron que recurrir a préstamos personales, tarjetas de crédito y financieras para afrontar gastos básicos, como la compra de medicamentos y alimentos o el pago de servicios.
En ese contexto, reconoció que las deudas constituyen una relación entre particulares, pero consideró que el Estado tiene la responsabilidad de generar herramientas para mejorar las condiciones económicas de los hogares.
«No estamos hablando de que el Estado salga a pagar las deudas de todos los habitantes de la provincia. Hablamos que interviene utilizando herramientas para que las entidades financieras ofrezcan mejores condiciones y la familia pueda cumplir con sus obligaciones», explicó.
Qué establece la ley de desendeudamiento familiar en San Luis
La norma contempla dos líneas de acción complementarias: un Programa de Desendeudamiento y un Programa de Incentivo al Consumo Familiar.
El primero apunta a personas que cumplan con el requisito de tener al menos dos años de domicilio en San Luis y registren deudas de consumo en mora. Para ingresar en esta categoría, las obligaciones deben acumular más de 90 días de atraso en los pagos.
Los montos de deuda alcanzados por el programa serán definidos mediante la reglamentación correspondiente.
La iniciativa propone que bancos, financieras y otras entidades que decidan adherir ofrezcan planes de refinanciación con condiciones más favorables para los deudores.
Entre los principales puntos detallados por Olivero durante el debate se encuentran:
- Plazo mínimo de 24 meses para la refinanciación.
- Dos meses de gracia para comenzar a afrontar los pagos.
- Tasa de interés limitada: no podrá superar la Tamar publicada por el Banco Central más 10 puntos porcentuales.
- Cuota máxima del 30% de los ingresos del grupo familiar.
- Sin gastos administrativos ni comisiones adicionales para acceder al plan.
Olivero destacó especialmente el límite establecido para las cuotas, al considerar que las familias necesitan conservar una parte de sus ingresos para afrontar los gastos cotidianos.
«Una familia no puede destinar todo lo que gana a pagar solamente deuda», sostuvo.
El objetivo de estas condiciones es que quienes tienen obligaciones impagas puedan reorganizar sus compromisos financieros mediante planes de pago que resulten más accesibles.
Refinanciación de varias deudas en un solo plan
Otro de los aspectos contemplados por la iniciativa es la posibilidad de agrupar diferentes obligaciones en una única refinanciación.
Por ejemplo, una persona que tenga un préstamo personal y una deuda de tarjeta de crédito podrá solicitar que ambas obligaciones se incorporen a un mismo esquema, siempre que se cumplan las condiciones establecidas para acceder al programa.
La propuesta también contempla la posibilidad de incluir deudas vinculadas con servicios públicos de competencia provincial, como las correspondientes a Edesal, según lo que determine la reglamentación.
Esta alternativa busca facilitar la organización de las obligaciones financieras de los hogares, que en algunos casos deben afrontar simultáneamente cuotas de préstamos, saldos de tarjetas y facturas de servicios.
No obstante, las condiciones específicas de acceso y los montos comprendidos dependerán de la reglamentación de la ley.
Incentivos fiscales para promover el consumo familiar
El segundo componente de la norma apunta a estimular el consumo mediante beneficios impositivos para las entidades financieras que adhieran y ofrezcan mejores condiciones a sus clientes.
Según explicó Olivero, cuando una familia logra reducir el monto de las cuotas que paga mensualmente, puede destinar una mayor proporción de sus ingresos a otros gastos.
El senador sostuvo que ese dinero puede volver a circular en la economía local a través de compras en comercios, supermercados, farmacias y negocios de cercanía.
«Va dirigido al almacén del barrio, al supermercado, a las farmacias, a los comercios de nuestras ciudades y a tantos emprendedores», señaló.
Para promover ese mecanismo, el Gobierno provincial prevé otorgar beneficios impositivos a las entidades financieras que participen del programa y presenten propuestas que mejoren las condiciones de financiamiento existentes.
En el caso del incentivo al consumo, la iniciativa establece un crédito fiscal del 25% sobre los beneficios efectivamente otorgados a los consumidores.
«El Estado utiliza herramientas fiscales para que el sector financiero también haga su aporte y esos beneficios sigan llegando a las familias sanluiseñas», afirmó Olivero.
De esta manera, el esquema busca vincular la mejora de las condiciones de endeudamiento con una mayor disponibilidad de ingresos para el consumo, al tiempo que promueve la participación de las entidades financieras mediante incentivos fiscales.
Olivero defendió la iniciativa frente a las dificultades económicas
Durante su intervención, el senador también respondió a los planteos que proponen resolver los problemas económicos de las familias mediante aumentos salariales.
Olivero sostuvo que el Gobierno provincial trabaja para mejorar los ingresos y reconoció que tanto los empleados públicos como los jubilados deberían ganar más.
Sin embargo, señaló que el contexto económico nacional es «muy complejo» y argumentó que gobernadores e intendentes de distintos partidos e ideologías no otorgan aumentos que consideró desproporcionados en esas circunstancias.
Con ese razonamiento, defendió la necesidad de complementar las políticas salariales con otras herramientas que permitan aliviar las obligaciones financieras de los hogares.
El planteo oficialista sostiene que la refinanciación de deudas puede contribuir a ordenar las cuentas familiares sin que el Estado deba asumir directamente el pago de las obligaciones contraídas por los particulares.
Una herramienta para ordenar las cuentas familiares
Al cierre de su exposición, Olivero reconoció que el endeudamiento familiar constituye un problema presente en la provincia y consideró que la aprobación de la ley representa un paso importante.
El legislador también aclaró que la iniciativa no resolverá por sí sola todas las dificultades económicas que atraviesan los sanluiseños.
«Sabemos que esta ley no es la solución a los problemas económicos que atraviesan los sanluiseños, pero sí se puede convertir en una herramienta importante para quienes hoy necesitan ordenar sus cuentas», concluyó.
Con la aprobación del Senado, el programa quedó convertido en ley, según la información difundida sobre la sesión.
Su alcance concreto dependerá de la reglamentación, de las condiciones que se establezcan para acceder a los beneficios y de la adhesión de las entidades financieras.
La propuesta combina la refinanciación de deudas de consumo con incentivos fiscales destinados a promover mejores condiciones de financiamiento y favorecer la circulación de recursos en la economía provincial.